
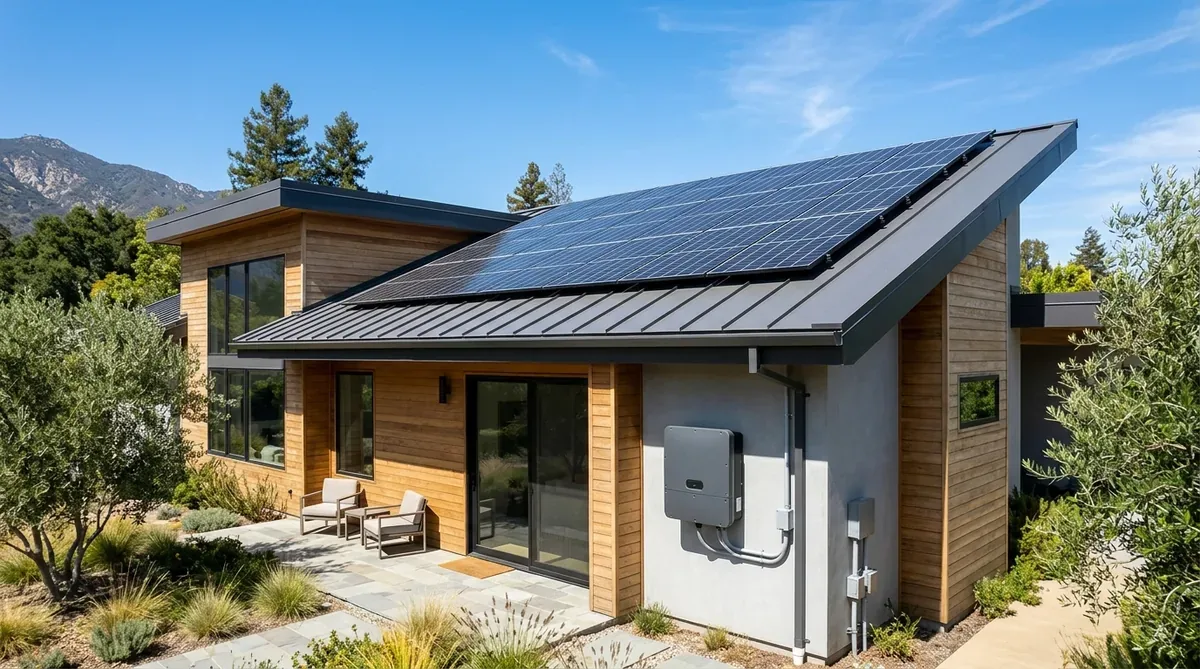
За постановою Кабінету Міністрів України № 673 домогосподарство може оформити кредит на сонячні панелі та накопичувач від 10 000 до 480 000 грн. Для нових договорів за умовами програми ставка становить 0% у перший рік, 5% у другий і 7% у третій. За рівного погашення тіла кредиту перший платіж без комісій — сума кредиту, поділена на кількість місяців. З четвертого року діє ставка банку.
Постанова № 673: що саме фінансують
Постанова КМУ від 7 червня 2024 року № 673 визначає порядок державної підтримки. Для заявки на сонячну електростанцію (СЕС) перевіряйте весь комплект: фотоелектричні модулі загальною встановленою потужністю від 1 до 10 кВт, гібридний інвертор, який може працювати автономно й синхронно з мережею, та накопичувач ємністю щонайменше 1 кВт·год на кожен 1 кВт встановленої потужності. Наприклад, для масиву панелей 8 кВт мінімум за програмою становить 8 кВт·год. Потрібний вам запас енергії для відключень може бути більшим.
Вартість робіт і допоміжного обладнання, потрібних для запуску системи, може входити до фінансування. Попросіть банк підтвердити склад прийнятних витрат за вашим кошторисом. Виділіть окремо панелі, інвертор, накопичувач, генератор за наявності, матеріали та монтаж. Якщо все записано одним рядком, складно визначити, що саме оплачується кредитом і на яку компенсацію можна претендувати.
Компенсація відсотків зменшує ставку, а компенсація основної суми боргу зменшує залишок після підтвердження витрат і запуску обладнання. Для напряму резервного електроживлення порядок визначає три комплектації з компенсацією тіла: генератор — 20%, генератор із накопичувачем — 25%, генератор із СЕС та накопичувачем — 30%. Не переносіть 30% на комплект із панелей, інвертора та акумулятора без генератора. Просіть банк письмово визначити категорію, суму, з якої він обчислює компенсацію, та події, після яких її зарахують. На старті плануйте витрати без очікуваної виплати.
Кредит до 480 000 грн: скільки сплачувати щомісяця
Порівняймо три умовні договори з рівними частинами основного боргу. Відсотки в моделі дорівнюють залишку на початок місяця, помноженому на річну ставку і поділеному на дванадцять. Комісії, дострокові внески й компенсацію тіла тут не враховано. Банк може рахувати відсотки за фактичною кількістю днів, тому звіряйте модель із письмовим графіком.
| Сума і строк | Тіло щомісяця | Місяць 1, 0% | Місяць 13, 5% | Місяць 25, 7% | Залишок після 36 платежів |
|---|---|---|---|---|---|
| 240 000 грн на 12 місяців | 20 000 грн | 20 000 грн | — | — | 0 грн |
| 360 000 грн на 36 місяців | 10 000 грн | 10 000 грн | 11 000 грн | 10 700 грн | 0 грн |
| 480 000 грн на 120 місяців | 4 000 грн | 4 000 грн | 5 800 грн | 6 240 грн | 336 000 грн |
Останній рядок пояснює, чому не варто вибирати строк лише за першим платежем. Якщо на початок четвертого року залишиться 336 000 грн і договірна ставка в той момент становитиме умовні 20%, відсотки першого місяця четвертого року будуть приблизно 5 600 грн. Разом із тілом це 9 600 грн проти початкових 4 000 грн. Ставка 20% тут ілюструє чутливість бюджету і не є пропозицією жодного банку. За змінюваної ставки запитайте назву індексу, розмір надбавки та частоту перегляду.
Для другого рядка відсотки за другий рік у моделі становлять 9 250 грн, за третій — 4 550 грн. Якщо разова комісія становить 1,5%, додайте 5 400 грн. Сумарно сім'я сплатить 379 200 грн без урахування компенсації тіла та інших можливих витрат. Ліміт комісій за пунктом 13 Порядку становить 1,5% від суми кредиту за весь строк. Звірте, що саме в паспорті кредиту є комісією, а що банк показує окремо як інші витрати. Калькулятор на сторінці оцінює рівну частину тіла і просту окупність; відсотки й комісії рахуйте за графіком.
Як визначити власний внесок і комплект до заявки
Спочатку запишіть окремо повний кошторис і частину, яку банк погодив як прийнятні витрати. Власні кошти потрібні на різницю між повною ціною і сумою кредиту. Вони можуть знадобитися, навіть якщо банк формально не вимагає першого внеску.
| Модельний кошторис | Погоджені витрати | Кредит у прикладі | Власні кошти на кошторис | Запас на комісію 1,5% |
|---|---|---|---|---|
| 260 000 грн, усе прийнятне | 260 000 грн | 260 000 грн | 0 грн | 3 900 грн |
| 450 000 грн, із них 40 000 грн поза кредитом | 410 000 грн | 410 000 грн | 40 000 грн | 6 150 грн |
| 530 000 грн, усе прийнятне | 530 000 грн | 480 000 грн | 50 000 грн | 7 200 грн |
Це приклади бюджетів, а не ринкові ціни. Наприклад, у третьому рядку ще до зарахування будь-якої компенсації потрібно знайти 57 200 грн на різницю й умовну комісію. Порівнюйте пропозиції підрядників з однаковою ємністю накопичувача, резервною потужністю та складом робіт. Дешева пропозиція може не включати захист, доставку або введення в експлуатацію. Попросіть вказати, хто готує акт і до якої дати.
Документи на кредит і порядок подання
- Перевірте адресу і право власності. Підготуйте паспорт, РНОКПП, документи на нерухомість із зазначеною площею та дані побутового особового рахунку за електроенергію. Ліміт площі за Порядком — 300 м² для нерухомості домогосподарства без урахування землі. За співвласності або якщо рахунок оформлено на чоловіка чи дружину, уточніть у банку, які додаткові докази він приймає.
- Зберіть відомості про дохід. Узгодьте з банком період і прийнятні документи для своєї форми зайнятості. Критерій програми перевіряє середньомісячний грошовий дохід заявника та його чоловіка чи дружини за попередні шість місяців відносно граничного показника. Окремо банк оцінює здатність сплачувати кредит, зважаючи на наявні зобов'язання й кредитну історію.
- Візьміть деталізований рахунок. Зіставте адресу монтажу з документами, звірте моделі обладнання, потужність панелей і ємність батареї. До подання узгодьте схему оплати, якщо продавець обладнання і виконавець монтажу різні. За програмою банк перераховує гроші безготівково постачальнику; попередня оплата з власної картки може не відповідати процедурі обраного банку.
- Зіставте умови банків. Урядовий портал серед партнерів наводить ПриватБанк, Ощадбанк, Укргазбанк та Сенс Банк. Попросіть кожного підтвердити, що він приймає заявки на ваш тип системи, і надати перелік документів, паспорт кредиту та графік. Запитайте окремо про забезпечення, перерахунок графіка після зарахування компенсації та дії, якщо монтаж запізниться.
- Збережіть підтвердження після встановлення. За пунктом 17 Порядку на підтвердження придбання та введення в експлуатацію передбачено 180 календарних днів з дати отримання кредиту. Заздалегідь дізнайтеся формат акта, вимоги до фото з геолокацією та порядок подальшого звітування. Збережіть копії документів, фото й підтвердження отримання пакета банком.
Як порівняти два графіки, якщо бюджет обмежений
Перепишіть з обох графіків чотири суми: гроші, які потрібні до першого платежу, найбільший місячний платіж у перші три роки, залишок боргу на початок четвертого року й загальну суму платежів за припущеннями банку. Якщо ставка змінювана, додайте до порівняння сценарій, де вона вища за поточну. Наприклад, за залишку 336 000 грн підвищення річної ставки на три процентні пункти додасть приблизно 840 грн відсотків у першому місяці після перегляду: 336 000 × 0,03 ÷ 12. Ця надбавка зменшуватиметься разом із залишком боргу, якщо графік і ставка далі не зміняться.
Окремо порахуйте економію електроенергії. Якщо влітку панелі заощадили 900 грн на місяць, не множте цю суму на дванадцять без зимових даних. Візьміть помісячний прогноз виробітку й перевірте, скільки енергії будинок зможе спожити одразу або після зберігання. Для бюджету безпечніше спочатку припустити нульовий дохід від відпуску в мережу. Цінність резерву під час відключень оцінюйте окремо: він може бути важливим для роботи опалення та водопостачання, навіть якщо заощаджень на рахунку недостатньо для покриття платежу.
До банку краще йти з двома кошторисами. Наприклад, базова система покриває критичні прилади, а другий варіант додає резерв на довше відключення. Порівняйте, яка доплата припадає на кожну додаткову кіловат-годину корисної ємності. Це допомагає зменшити суму кредиту без випадкового вилучення компонента, потрібного для роботи системи або участі в програмі.
Типові помилки та причини відмови
Перша помилка — купити обладнання до письмового погодження, а потім просити відшкодувати покупку. Друга — порівняти строк кредиту з тривалістю пільгової ставки як одне й те саме. Третя — підставити до розрахунку 30% компенсації, не перевіривши комплектацію. Четверта — виміряти потужність панелей у кВт і прийняти її за ємність батареї у кВт·год. П'ята — залишити без перевірки розбіжність у праві власності, площі чи особовому рахунку. Якщо банк просить донести документ, попросіть зазначити, якого факту він має стосуватися: адреси, доходу, власності чи відповідності обладнання.
Інші матеріали про домашню СЕС
Читайте також: перевірка заявки після відмови, розрахунок запасу енергії для будинку, розрахунок вартості надлишків за Net Billing, пакет документів для кредиту без застави. Більше матеріалів про програми підтримки зібрано в українському довіднику.
Поширені запитання
Чи можна позичити менше, ніж коштує комплект?
Так, запитайте банк, як оформити поділ платежу між кредитними та власними коштами. Погодьте з продавцем рахунок і послідовність оплат, щоб платіжні документи відповідали сумам у заявці.
Чи означає перший рік під 0%, що кредит безкоштовний?
Ні. Перевірте комісії, інші витрати та реальну річну процентну ставку в паспорті кредиту. Навіть якщо погасити всю суму за перший рік, комісія може залишитися витратою.
Чи можна одночасно користуватися «зеленим» тарифом?
Порядок виключає використання профінансованого обладнання для виробництва електроенергії за «зеленим» тарифом. Якщо плануєте інший режим відпуску в мережу, погодьте його окремо з банком, постачальником і оператором системи розподілу.
Що просити в банку перед підписанням?
Візьміть графік з усіма платежами, умови компенсації й письмовий перелік доказів після монтажу. Якщо строк більший за три роки, попросіть показати залишок боргу після місяця 36 і розрахунок платежу за базовою ставкою.